L’industria del Litio necessita di 134 nuove miniere entro il 2050. Lo studio di Benchmark
La società di analisi ha pubblicato un documento in cui affronta lo sviluppo minerario di un elemento che è alla base degli attuali comparti automotive e industriali elettrici, in continua espansione. Ecco gli scenari
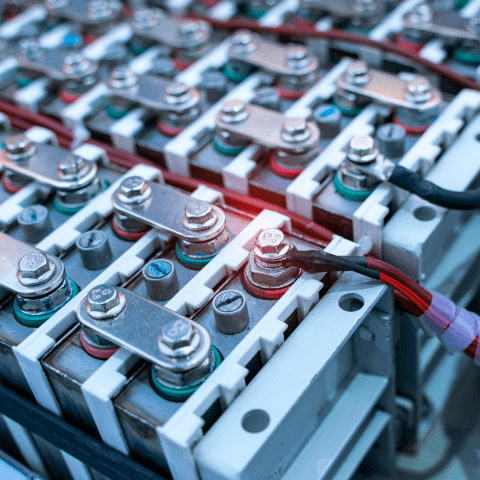

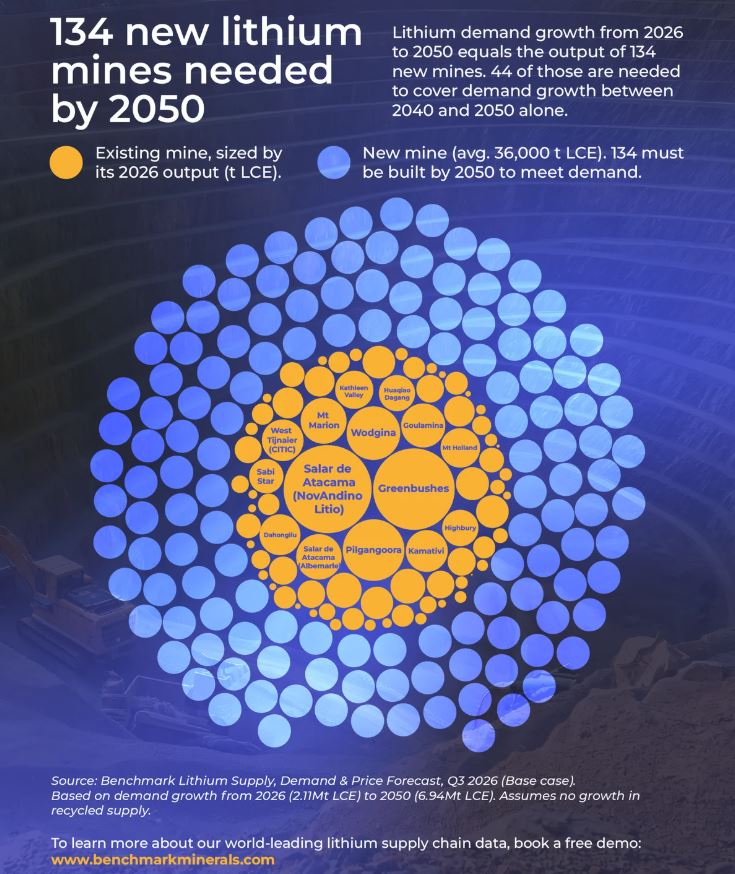
Tra oggi e il 2050, l’industria del litio avrà bisogno dell’equivalente di 134 nuove miniere di litio per stare al passo con la crescente domanda di questo minerale critico. Di queste, 44 sono necessarie solo per soddisfare la crescita della domanda tra il 2040 e il 2050. Sono questi i numeri, nudi e crudi, emersi nell’ultimo studio pubblicato da Benchmark Mineral Intelligence, società di ricerca e analisi dati attiva in diversi campi industriali, in particolare quello minerario.
Lo studio prevede che la domanda globale di litio raggiungerà un valore di circa 7 milioni di tonnellate carbonato equivalente (LCE) nel 2050, con il 76% di questa cifra guidato dai veicoli elettrici. Si tratta di un aumento di 4,8 milioni di tonnellate rispetto a una domanda di 2,11 milioni di tonnellate di LCE nel 2026. Con una dimensione media delle miniere di 36.000 tonnellate di LCE, questa crescita equivale alla produzione di 134 nuove miniere: in pratica una nuova miniera ogni due mesi per i prossimi 24 anni.
«Soddisfare la domanda del 2050 richiede l’equivalente di 134 nuove miniere di litio e oltre 100 miliardi di dollari di investimenti (escluse le quote legate al riciclo di materiale già esistente). Una quota che sale a più di 180 miniere nel nostro scenario rialzista», ha dichiarato Cameron Perks, Product Director – Lithium presso Benchmark. «La sfida principale è sostenere tali investimenti attraverso i cicli dei prezzi, combattendo al contempo per l’ottenimento di capitali con l’IA, la difesa e la transizione energetica più ampia».
Cosa sta guidando la domanda di litio?
Tra il 2026 e il 2050, si prevede che la domanda di litio più che triplicherà, con la vasta maggioranza di questa crescita trainata dal mercato delle batterie. Le batterie rappresentano il 92% della domanda di litio nel 2026, in aumento rispetto al 70% circa del 2020. I veicoli elettrici rappresentano attualmente il 55% della domanda di litio, e si prevede che questa percentuale salirà al 76% entro il 2050 con il moderarsi della recente e rapida crescita nello stoccaggio stazionario.
«La domanda di litio per lo stoccaggio stazionario è cresciuta di oltre il 60% all’anno negli ultimi due anni, ma ci aspettiamo che questo ritmo rallenti in modo significativo, arrivando a circa il 5% all’anno fino alla fine del decennio», ha aggiunto Perks.
Dove viene estratto il litio?
L’Australia dovrebbe essere il maggior produttore di litio estratto nel 2026, rappresentando il 29% dell’offerta mineraria. Tuttavia, la quota australiana dell’offerta mineraria prevista è destinata a scendere al 20% entro il 2050, anche tenendo conto di espansioni su larga scala di siti esistenti (brownfield), come il progetto P2000 di PLS il cui avvio è previsto intorno al 2030.
«Molte delle miniere australiane saranno in via di esaurimento entro il 2050. La volatilità dei prezzi ha reso i finanziatori esitanti e la pressione normativa sta aumentando», ha affermato Perks. «Non è troppo tardi, ma se l’Australia non sosterrà la crescita, altre regioni prenderanno quella quota di mercato».
Al contrario, la quota della Cina è destinata a rimanere relativamente stabile intorno al 25%, sostenuta da continui investimenti nelle risorse interne e da un’attenzione primaria al predominio nella catena di fornitura delle batterie.
L’offerta del Nord America è destinata ad aumentare dall’1,7% dell’offerta estratta nel 2026 al 13% entro il 2050, mentre la regione lavora per soddisfare i propri fabbisogni interni e ridurre la dipendenza dalla Cina. Il Nord America rappresenta attualmente il 6% della domanda di litio derivante dalla produzione di celle, dato che dovrebbe salire al 12% entro il 2050.
Anche l’Europa punta allo sviluppo di catene di fornitura domestiche e alleate. La regione rappresenta attualmente meno dell’1% dell’offerta estratta, nonostante incida per il 7% sulla domanda di litio per la produzione di celle. Entro il 2050, si prevede che il 5,5% del litio estratto proverrà dall’Europa, a fronte dell’8% della domanda.
«L’Europa e il Nord America devono affrontare le proprie sfide uniche», ha aggiunto Perks. «Molti dei progetti più grandi e promettenti richiedono tecnologie inedite o devono fare i conti con preoccupazioni ambientali e delle comunità locali. Non si tratta di ostacoli insormontabili, ma creano notevoli ritardi e fanno sì che le miniere costruite in queste regioni costino semplicemente di più».
Cosa potrebbe incidere su questo numero? Il fattore riciclo
Questa analisi presuppone lo scenario base di Benchmark. Il numero di miniere potrebbe essere significativamente più alto se si realizzasse lo scenario rialzista di quasi nove milioni di tonnellate di LCE di domanda, guidato in gran parte dalle politiche mondiali sui veicoli elettrici e sullo stoccaggio di energia.
«Nel nostro scenario rialzista, il numero equivalente di miniere sale a circa 180, il che richiederebbe ben oltre 150 miliardi di dollari», ha spiegato Perks. «E persino l’investimento del caso base potrebbe rivelarsi sottostimato, a seconda di dove verranno costruite le miniere».
Il riciclo è il fattore principale che potrebbe ridurre il numero di nuove miniere necessarie. Benchmark prevede che il riciclo coprirà quasi la metà dell’offerta di litio entro il 2050. L’analisi Capex (spese in conto capitale) di Benchmark, che presuppone che il riciclo soddisfi una quota significativa della domanda futura, stima l’investimento necessario per coprire la domanda di litio al 2040 in circa 64 miliardi di dollari.
«Il riciclo crescerà, ma il nostro scenario base richiede molto da esso», ha concluso Perks. «È limitato dalla rapidità con cui le batterie raggiungono il fine vita e deve comunque competere con le miniere in termini di costi. Ogni tonnellata che il riciclo non riesce a fornire dovrà provvisoriamente provenire da una miniera».
Di cosa si occupa Benchmark Mineral Intelligence?
Benchmark Mineral Intelligence offre analisi e dati sulla catena di fornitura per la transizione energetica e le batterie, dalla miniera alla rete elettrica: dalle materie prime a monte fino a batterie, veicoli elettrici, sistemi di ricarica e stoccaggio energetico. Nel 2024, Benchmark ha acquisito Rho Motion, leader nella ricerca per il settore a valle, creando il più grande team al mondo di analisti esperti dedicati e specializzati nelle catene di fornitura per la transizione energetica.