Carrelli elevatori, l’andamento del mercato globale nel 2026
Calma in superficie ma parecchia turbolenza sotto le righe: è questo che emerge dal report di Interact Analysis sul primo semestre del 2026. La società ha effettuato una ricognizione regione per regione

Con una crescita globale stimata intorno al 6% per il 2026, il mercato dei carrelli elevatori appare sano in superficie. Tuttavia, al di sotto, le cose potrebbero non essere come sembrano. È un panorama in chiaroscuro quello tratteggiato per i primi sei mesi del 2026 da Interact Analysis, tra le più importanti società al mondo tra quelle che effettuano ricerche di mercato.
I divari di crescita regionale si sono ampliati a oltre il 10%, i percorsi di adozione delle tecnologie stanno divergendo nettamente e gli shock geopolitici (in particolare il conflitto USA-Iran) hanno creato un carico asimmetrico sui costi energetici che sta ridefinendo le decisioni di investimento tra i vari segmenti di clienti.
L’andamento del mercato dei carrelli elevatori in USA, Cina ed Europa
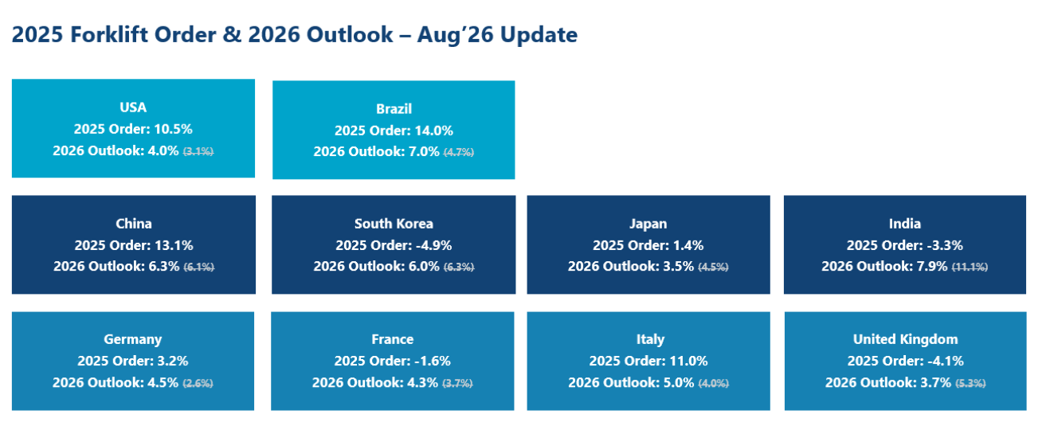
Per quanto riguarda gli Stati Uniti la ripresa, sebbene sia certamente in atto, rimane frenata da ostacoli strutturali. L’utilizzo della capacità produttiva manifatturiera resta al di sotto della media a lungo termine e i tassi di costruzione di nuovi magazzini continuano a calare. La politica monetaria della Federal Reserve sta inoltre esaurendo la spesa per investimenti, poiché gli elevati tassi di interesse continuano a ostacolare gli investimenti. Per l’intero anno 2026 prevediamo una crescita degli ordini di carrelli elevatori compresa tra il 3% e il 5%.
La Cina, invece, continua a registrare una domanda estera più forte rispetto alle condizioni interne. Le esportazioni e la produzione ad alta tecnologia sostengono una domanda relativamente solida, mentre i consumi interni, lo slancio del PMI manifatturiero e l’utilizzo della capacità produttiva si sono indeboliti. Il report ha previsto una crescita degli ordini di carrelli elevatori tra il 6% e l’8% per l’anno in corso, in calo rispetto al ritmo a due cifre del 2025, ma pur sempre tra le più forti tra le principali economie.
Dal canto suo, l’Europa presenta un quadro decisamente più variegato. L’attività manifatturiera tedesca sembra aver toccato il fondo alla fine del 2025 e mostra ora primi segnali di ripresa sia nella produzione industriale sia nel leasing logistico. Interact Analysis ha previsto una crescita degli ordini per l’intero anno di circa il 4,5%, guidata principalmente dalla domanda di sostituzione e dagli aggiornamenti all’automazione piuttosto che dall’espansione della capacità produttiva. Nel frattempo, la Spagna continua a registrare la crescita più forte in Europa, con un’espansione che si prevede sfiorerà il 10% nel 2026 dopo l’impennata del 18,5% nel 2025, grazie al suo dinamico settore logistico e ai profondi legami con i mercati di esportazione cinesi.
Giappone, Corea del Sud, India e Brasile
Dopo un rimbalzo correttivo nelle vendite di carrelli elevatori a combustione interna nel 2025, in Giappone le prospettive per i modelli alimentati a litio rimangono limitate dai crescenti costi energetici e dall’indebolimento dello yen, che sta erodendo il potere d’acquisto. Detto questo, la produzione legata ai semiconduttori e la costruzione di magazzini continuano a mostrare resilienza. La nostra previsione di crescita del 3,5% riflette a grandi linee questa traiettoria limitata ma stabile.
La Corea del Sud si distingue per lo slancio industriale nel 2026: gli investimenti nei semiconduttori guidati dall’IA hanno portato l’attività manifatturiera ai massimi da cinque anni, mentre lo sviluppo dei magazzini si sta spostando verso strutture su più grande scala. Interact Analysis ha previsto una crescita degli ordini del 6%, un forte rimbalzo rispetto alla contrazione del -4,9% del 2025, segnalando l’inizio di un nuovo ciclo di espansione strutturale.
Completamente il prospetto per l’India, che presenta un profilo di crescita diverso con una previsione sugli ordini per il 2026 del 7,9%, la più alta tra i primi dieci mercati. L’India si sta riprendendo nettamente dal calo del -3,3% del 2025, tuttavia questa ripresa nasconde una transizione strutturale più profonda, dove la rapida crescita dell’elettrificazione sta compensando il rapido abbandono dei modelli a motore termico.
In Brasile le prospettive per il 2026 si attestano al 7,0%, in calo rispetto al 14,0% del 2025. Nonostante ciò, il Paese si colloca ancora al secondo posto tra i principali mercati e continua a guidare l’America Latina, con una crescita spinta dalla logistica agricola, dai servizi legati al settore minerario e dall’espansione manifatturiera. Si prevede comunque un rallentamento rispetto al livello eccezionalmente alto dello scorso anno, a causa degli effetti base e della normalizzazione della capacità produttiva.
Stessa crisi, diversi impatti
L’esplosione del conflitto iraniano è emersa come la singola variabile esterna più importante dell’anno: un deficit di fornitura di petrolio di circa 1,5 milioni di barili al giorno ha innescato un forte rialzo dei prezzi dell’energia (secondo i dati dell’AIE). Tuttavia, l’impatto è stato fortemente asimmetrico.
L’Asia (specie Giappone e Corea del Sud), infatti ha subito la contrazione manifatturiera più marcata e le revisioni al ribasso del PIL più significative a causa della forte dipendenza dalle importazioni di energia. Dal canto loro, Stati Uniti, protetti dalla produzione interna di shale, e l’Europa, sostenuta da fonti di approvvigionamento diversificate e dalla spesa per infrastrutture legate alla difesa, hanno affrontato effetti comparativamente più lievi.
Potrebbe interessarti
Macchine edili, come sarà il mercato nei prossimi anni? Interact Analysis prova a dare una risposta
Questa asimmetria regionale si traduce direttamente nella dinamica della domanda di carrelli elevatori. I carrelli a combustione interna e quelli da magazzino standard hanno visto numeri di ordini deboli a causa della riduzione degli investimenti nei settori ad alto consumo energetico (chimica, metalli, macchinari industriali, ecc.). Al contrario, le catene di fornitura dei semiconduttori, delle nuove energie e della difesa — sostenute dai costi di capitale legati all’IA e dalle politiche industriali — continuano a mostrare una domanda solida per carrelli intelligenti agli ioni di litio e apparecchiature logistiche automatizzate.
Inoltre, l’aumento dei prezzi del petrolio sta spingendo verso l’alto i costi di costruzione e delle materie prime, provocando ritardi e riesami dei progetti, oltre a generare un moderato ‘effetto frusta’ (bullwhip effect), in cui le aziende riducono la spesa in via precauzionale anche se la domanda degli utenti finali non si è ancora indebolita in modo concreto.
In base ai dati disponibili, lo shock sembra essere stato ampiamente riassorbito entro il secondo trimestre, con i prezzi dell’energia scesi di circa il 20% rispetto al loro picco. L’eventuale concretizzarsi di un ciclo di ripristino delle scorte nel terzo trimestre sarà un indicatore chiave per valutare se l’obiettivo di crescita del 6% sull’intero anno rimarrà raggiungibile. Per i fornitori di carrelli elevatori, questo contesto impone un riassestamento dell’esposizione dei clienti tra i vari settori, dando priorità alle forniture verso i segmenti in crescita strutturale e offrendo al contempo alternative di elettrificazione ai clienti tradizionali ad alto consumo energetico per tutelarsi contro l’aumento dei prezzi del carburante.
A livello globale, i produttori cinesi rappresentano ormai più della metà delle spedizioni mondiali di carrelli elevatori, sfruttando i vantaggi in termini di costi e una filiera matura di batterie agli ioni di litio per posizionarsi verso i segmenti di fascia medio-alta. Al tempo stesso, i leader storici del mercato come Toyota, KION e Jungheinrich non sono rimasti a guardare: il valore del marchio, le reti di assistenza globali e le piattaforme software rimangono elementi difensivi chiave (moats).
Tuttavia, la solidità di questi vantaggi competitivi sta prendendo strade diverse a seconda del segmento. Per prodotti standardizzati (es. Classe 3.1), infatti, l’aumento delle quote di mercato da parte dei produttori cinesi ha già eroso in modo consistente il potere contrattuale dei marchi tradizionali sui prezzi. Per i prodotti complessi e integrazione automatizzata (es. Classe 1), invece, le competenze software e l’esperienza nella realizzazione dei progetti storicamente vantate dai produttori affermati restano difficili da eguagliare nel breve termine per i nuovi concorrenti.
Prospettive per la seconda metà del 2026
In definitiva, il mercato globale dei carrelli elevatori rimane su una traiettoria di espansione, sebbene l’intervallo previsto per la crescita degli ordini si sia ristretto rispetto all’inizio dell’anno. Per gli operatori di settore, i principali indicatori da monitorare attentamente includono i tassi di nolo portuale; i livelli di inventario dei concessionari; e, infine, la quota di ordini di carrelli elevatori elettrici. L’andamento di questi indicatori nel terzo trimestre determinerà in gran parte se la crescita dell’intero anno si attesterà sulla fascia alta o bassa dell’intervallo previsto.